
VID reitings I
Kā jau ir zināms šī bloga lasītājiem, Birojs periodiski nāk klajā ar inovatīvām idejām strīdos ar Valsts ieņēmumu dienestu. Bet kas nav tik labi zināms, ir fakts, ka šīs inovatīvas idejas Birojs vispirms “testē uz sevis”. Viena no šīm idejām ir saistītā ar kļūdaino VID reitinga struktūru.
Tātad, visiem jau sen ir zināms, ka VID izstrādāja uzņēmumu reitingu, ko VID publicē savā mājaslapā, lai sadarbības partneri varētu izdarīt secinājumu par interesējošā uzņēmuma godprātību utt. (detalizētāk var izlasīt pašā VID mājaslapā). Birojam ir reitings “B” dēļ tā, ka Biroja vidējā darba samaksa ir mazākā par minimālo mēnešalgu absolūtos ciparos (proti, Biroja darbiniekiem stundu likmes ir daudz lielākās par minimālo, bet ir daži darbinieki, kas strādā ļoti maz laika, secīgi, absolūtos ciparos vidējā darba samaksa mēdz kļūt mazākā par 780 EUR). Šī raksta tēma nav iemesls, kāpēc tā ir noticis (tam ir daudz iemeslu, piemēram, advokāti strādā kā pašnodarbinātie, jo vispārīgi viņi nevar būt pieņemti darbā kā “juristi”, Birojs dod prakses vietas studentiem, kas lielāku laiku velta mācībām utt.), jo pret pašu burtu “B” Birojam šis lietas ietvaros iebildumu nebija (kaut gan ir, maigi sakot, dīvaini, no vienas puses, žēloties par izglītības kvalitāti, bet no otrās – samazināt uzņēmumam reitingu par to, ka viņš pieņem darbā studentus un maksā viņiem algu). Birojs ir iebildumi pret “B” reitinga automātisku piemetinājumu: “Jāuzlabo saistību izpilde”.
Biroja iebildumi ir saistīti ar to, ka Birojs viennozīmīgi pilda visas normatīvajos aktos noteiktās saistības atbilstošā līmenī un šāds piemetinājums ir vienkārši nepatiess. Zīmīgi, ka pats VID (pirmstiesas procesā) nebija spējīgs norādīt uz to, kādu tad tieši “saistību” Birojs nepilda, un vispār centrālais VID iebildums bija tieši, ka Birojs vispār nav tiesīgs strīdēties par reitingu, jo “saskaņā ar Likuma “Par nodokļiem un nodevām” 18. panta desmito daļu nodokļu maksātāju reitingam ir informatīvs raksturs, tas nav administratīvs akts, nav arī faktiskā rīcība, kas būtu apstrīdama un pārsūdzama Administratīvā procesa likumā noteiktajā kārtībā”. Šāda VID pieeja bija sagaidāma, jo tas prasītu zināmās izmaiņas sistēmā (nemaz nerunājot par VID atbildības esamību par publicētajiem ierakstiem), toties pārsteidzoši, ka pirmās instances tiesa piekrita šādai VID nostājai un atteicās ierosināt lietu, jo īpaši apstākļos, kad Birojs šo ceļu vairākkārtēji izgājis ar ierakstiem nodokļu parādnieku reģistrā (proti, VID sākotnējais ieskats bija tāds, ka ieraksti nodokļu parādnieku reģistrā arī ir informatīvi un par tiem strīdēties nevar, taču šis VID ieskats jau sen ir atzīts par kļūdainu).
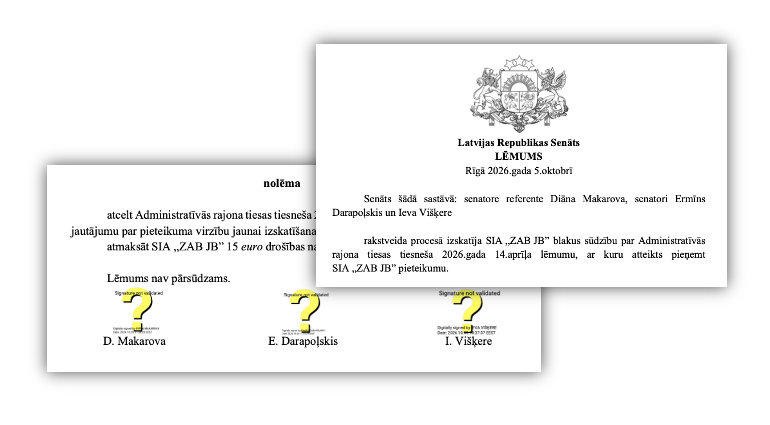
Tomēr šī tiesas kļūda jau ir novērsta, jo Senāts, izskatot Biroja blakus sūdzību, atzina, ka “jāņem vērā, ka atbilstoši publiskās ticamības principam dienesta publiskotās ziņas par nodokļu maksātāju attiecībā pret trešajām personām ir uzskatāmas par pareizām. Tātad, ja trešā persona izmanto dienesta publiskotās ziņas, tām nav pamata apšaubīt to pareizību. Ņemot vērā gan minēto, gan to, ka nodokļu maksātājam principā ir tiesības sagaidīt, ka Valsts ieņēmumu dienests, darbojoties publiskās valsts pārvaldes jomā, par šo nodokļu maksātāju publicē patiesas ziņas, nav atrodams pamatojums, kāpēc nodokļu maksātājs nebūtu tiesīgs lūgt tiesu pārbaudīt, vai publicētās ziņas ir patiesas un vai tādējādi tās neaizskar šīs personas tiesības. [..] Apkopojot minēto, Senāts piekrīt pieteicējai, ka Valsts ieņēmumu dienesta rīcība, publiskotajā pieteicējas kā nodokļu maksātājas reitinga kopējā novērtējumā norādot konkrēta satura informāciju, Administratīvā procesa likuma 89.panta pirmās daļas izpratnē ir atzīstama par faktisko rīcību un tādējādi ir pārbaudāma administratīvā procesa kārtībā”.
Tagad Birojs ar nepacietību gaida turpmāku lietas virzību, jo tajā ir sagaidāmas vairākas interesantas atziņas, par kurām, protams, Birojs informēs šis lapas lasītājus arī turpmāk.
Okt 12, 2026