
VID zaudējumi I
Birojam ir radies visai netipisks nenodokļu strīds ar Valsts ieņēmumu dienestu. Šis strīds jau vienu reizi ir aizgājis līdz Senātam, kas noteikti norāda uz nepieciešamību padalīties ar to ar šis lapas lasītājiem.
Tātad klient kāda uzņēmuma maksātnespējas procesa ietvaros rīkotā izsolē iegādājāt dažas stāvvietas. Vēlāk maksātnespējas process bija pabeigts, bet klients dokumentus līdz zemesgrāmatai nav paguvis aiznest, kā rezultātā Valsts ieņēmumu dienests ir atzinis šis stāvvietas par valstij piekritīgu mantu un veiksmīgi nodevis tās pārdošanai. Pirmšķietami notikumu attīstībā nav nekas īpašs, persona nepiereģistrēja uz sevi īpašumu zemesgrāmatā, zemesgrāmata ir vienīga vietā, kur meklējami nekustamo īpašumu īpašnieki, secīgi, ja tajā par īpašnieku ir norādīts pēc maksātnespējas pabeigšanas no Uzņēmumu reģistra izslēgts uzņēmums, tad īpašums piekrīt valstij.
Bet, kā vienmēr, ir viena “neliela” nianse – Valsts ieņēmumu dienests bija viens no kreditoriem šajā maksātnespējas procesa lietā un, secīgi, ne tikai bija labi informēts par to, ka šīs stāvvietas bija pārdotas (nevis vispārīgi, bet pat konkrētajam Latvijas nodokļu rezidentam – klientam), bet arī kā kreditors ar administratora starpniecību saņēma savu ieņēmumu daļu no pirkuma maksas. Tātad Valsts ieņēmumu dienests ar šādu savu šķietamu “aizmāršību” nodrošināja, ka valsts saņēma daudz vairāk nekā viņai patiesībā pienākas. Secīgi, valsts iedzīvojās uz privātpersonas kļūdas, kas būtu valstij nepiedienīga darbība, jo īpaši, ja izrādīsies, ka tā cēlonis nav bijusi tikai “aizmāršība”.
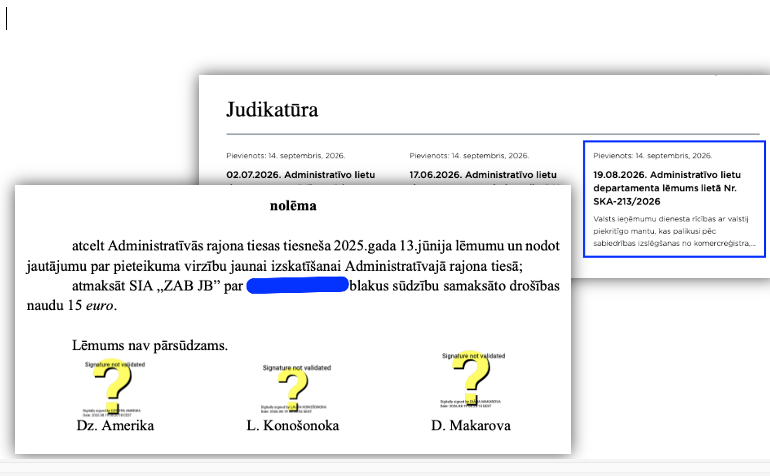
Līdz ar to klients ar Biroja palīdzību bija vērsies pie Valsts ieņēmumu dienesta ar pieprasījumu atmaksāt klienta samaksāto pirkuma maksu, uz ko dabūja atteikumu, jo “Valsts ieņēmumu dienests piedalījās maksātnespējas procesā kā jebkurš cits kreditors”. Protams, klients šādai nostājai nepiekrita un vēršas tiesā, kur dabūja lēmumu par atteikšanos pieņemt pieteikumu, kas bija pamatots ar tiesas domu, ka šajā gadījumā klientam nav administratīvā procesa kārtībā aizsargājamo interešu dēļ tā, ka viņa īpašuma tiesības nebija nostiprinātas zemesgrāmatā (runājot tiesas vārdiem: “piederēja tikai saistībtiesiska prasījuma tiesība par īpašuma tiesību koroborāciju zemesgrāmatā”, secīgi, “dienests, ņemot uzskaitē domājamās daļas no nekustamā īpašuma, nav aizskāris pieteicējas īpašuma tiesības liettiesiskā izpratnē”).
Izskatot Biroja sastādīto blakus sūdzību, Senāts šādam tiesas secinājumam nepiekrita un atzina, ka “likums [..] radītu aizskārumu nesaista vienīgi ar īpašuma tiesību liettiesiskā izpratnē aizskārumu. Konkrētajā gadījumā pieteicējai ar tiesas nolēmumiem bija radīts tiesisks pamats īpašuma tiesību nostiprināšanai zemesgrāmatā, bet, atzīstot pieteicējas domājamās daļas no nekustamā īpašuma par valstij piekritīgām, pieteicēja šo iespēju ir zaudējusi. Šāds pieteicējas tiesiskā stāvokļa pasliktinājums ir pietiekams, lai konstatētu tās tiesību vai tiesisko interešu iespējamu aizskārumu. Tā kā atbilstoši iepriekš secinātajam šo aizskārumu iespējami radījusi Valsts ieņēmumu dienesta rīcība publisko tiesību jomā, pieteicējai ir pamats vērsties administratīvajā tiesā”.
Tagad lieta ir ierosināta un Birojs ar nepacietību gaida turpmāku lietas virzību, jo tajā ir sagaidāmas vairākas interesantas atziņas, par kurām, protams, Birojs informēs šis lapas lasītājus arī turpmāk.
Sep 18, 2026